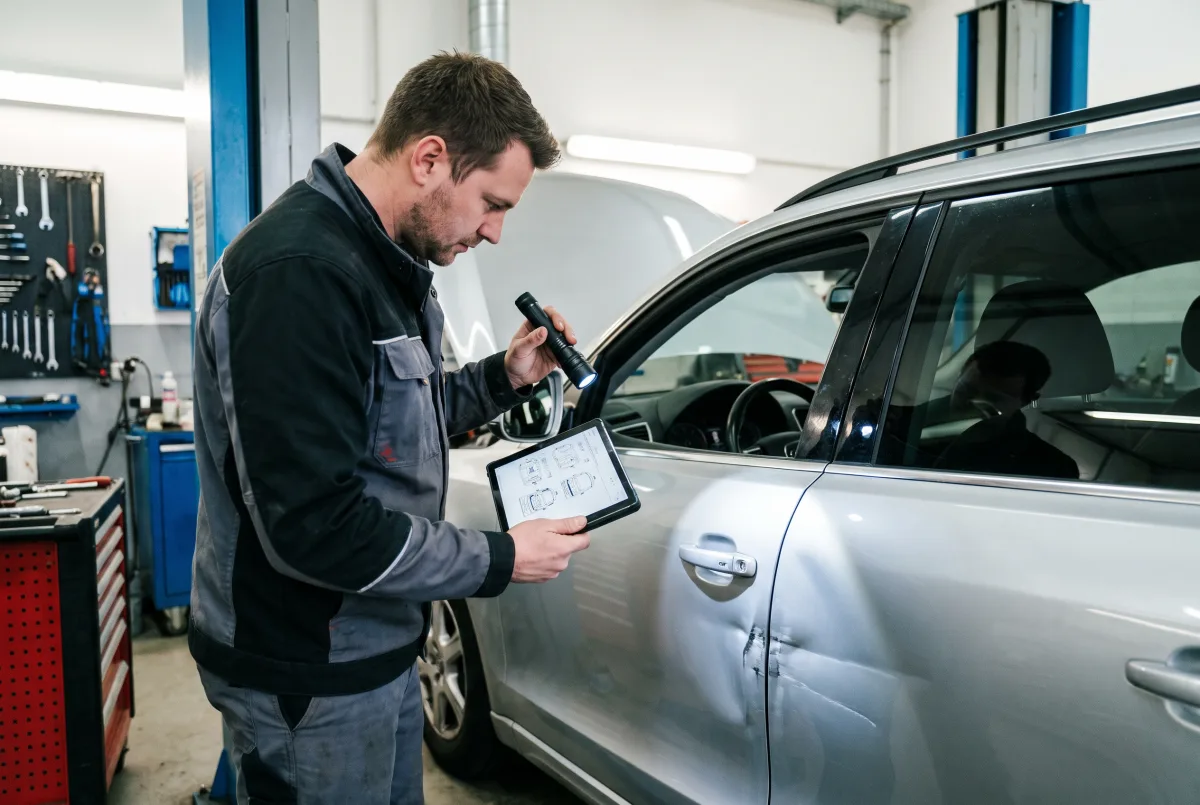
- Als Geschädigter darfst Du einen unabhängigen Sachverständigen Deiner Wahl beauftragen.
- Bei einem unverschuldeten Unfall zahlt die gegnerische Versicherung das Gutachten.
- Bei sehr kleinen Schäden kann ein Kostenvoranschlag der Werkstatt genügen.
- Den Gutachter der Gegenseite musst Du nicht akzeptieren.
Ja, Du darfst Deinen Gutachter selbst wählen
Nach einem unverschuldeten Unfall bist Du derjenige, der seinen Schaden beweisen muss. Deshalb darfst Du auch selbst entscheiden, wer ihn feststellt. Du kannst einen unabhängigen Kfz-Sachverständigen Deiner Wahl beauftragen – Du musst nicht abwarten, bis die gegnerische Versicherung jemanden schickt.
Die Kosten des Gutachtens gehören zum Schaden, den der Unfallverursacher ersetzen muss (§ 249 BGB). Bei voller Haftung der Gegenseite trägt also deren Haftpflichtversicherung die Rechnung.
Warum der Gutachter der Versicherung keine gute Idee ist
Versicherungen arbeiten oft mit eigenen Sachverständigen oder Prüfdienstleistern zusammen. Die sind nicht automatisch unseriös – aber sie arbeiten im Auftrag derjenigen, die am Ende zahlen muss. Ein unabhängiges Gutachten schützt Dich davor, dass einzelne Positionen von vornherein zu niedrig angesetzt werden.
Achtung: Unterschreib am Telefon oder per Formular nichts, womit Du der Versicherung die Regulierung „aus einer Hand“ überlässt, bevor Du Dich informiert hast. Dazu gehört auch die Zustimmung zu einem Gutachter oder einer Werkstatt, die sie vorschlägt.
Was ein gutes Gutachten enthält
Das Gutachten ist die Grundlage für fast alle weiteren Ansprüche. Es sollte unter anderem festhalten:
- die Reparaturkosten und den Reparaturweg,
- den Wiederbeschaffungswert und den Restwert,
- eine mögliche Wertminderung,
- die voraussichtliche Reparatur- oder Wiederbeschaffungsdauer – wichtig für Mietwagen oder Nutzungsausfall,
- Fotos aller Schäden.
Wann ein Kostenvoranschlag genügt
Bei einem sehr kleinen Schaden muss die Versicherung kein vollständiges Gutachten bezahlen. Dann reicht in der Regel ein Kostenvoranschlag der Werkstatt. Eine feste gesetzliche Grenze gibt es nicht. In der Rechtsprechung wird die sogenannte Bagatellgrenze grob bei einigen hundert bis rund tausend Euro gezogen.
Problem: Ob ein Schaden klein ist, lässt sich von außen oft nicht erkennen. Hinter einer harmlos wirkenden Stoßstange können beschädigte Halterungen oder Sensoren stecken. Im Zweifel solltest Du vorher klären, ob ein Gutachten sinnvoll ist.
Und wenn mich eine Mitschuld trifft?
Dann wird auch das Gutachten nach der Haftungsquote geteilt. Bei einer Quote von zum Beispiel 70 zu 30 zahlt die Gegenseite 70 Prozent der Gutachterkosten. Ein eigenes Gutachten ist trotzdem oft sinnvoll, weil es auch die Grundlage für Deine übrigen Ansprüche ist.
Restwertangebote der Versicherung
Bei einem Totalschaden kommt es auf den Restwert an, also das, was Dein beschädigtes Auto noch wert ist. Manchmal legt die Versicherung nachträglich ein höheres Restwertangebot eines Aufkäufers vor. Hast Du Dein Fahrzeug zu diesem Zeitpunkt schon zum Restwert aus dem Gutachten verkauft, kann das zu Streit führen. Sprich den Verkauf deshalb vorher kurz mit Deinem Anwalt ab.
Weitere Ansprüche nach einem Unfall findest Du im Artikel Unfall nicht schuld: Diese Kosten muss die Versicherung zahlen.
Häufige Fragen
Muss ich den Gutachter vorstrecken?
Viele Sachverständige rechnen bei klarer Haftungslage direkt mit der gegnerischen Versicherung ab. Dafür trittst Du Deinen Anspruch auf Ersatz der Gutachterkosten an sie ab. Frag einfach bei der Beauftragung nach.
Darf die Versicherung mein Auto zusätzlich besichtigen lassen?
Sie kann darum bitten, und eine Nachbesichtigung kann sinnvoll sein, um Streit zu vermeiden. Sie ersetzt aber nicht Dein eigenes Gutachten.
Was mache ich, wenn die Versicherung das Gutachten kürzt?
Kürzungen auf Grundlage eines sogenannten Prüfberichts sind häufig. Ein Prüfbericht ist kein Gutachten. Lass prüfen, ob die Kürzung berechtigt ist, bevor Du sie hinnimmst.
Brauche ich bei einem Bagatellschaden überhaupt etwas?
Ja – zumindest einen Kostenvoranschlag und gute Fotos. Ohne Nachweis lässt sich auch ein kleiner Schaden schwer durchsetzen.
Nichant Makar
Rechtsanwalt · Fachanwalt für Verkehrsrecht
Nichant Makar ist Rechtsanwalt, Fachanwalt für Verkehrsrecht und Gründer von CleverLaw in Hamburg. Er vertritt Mandanten bundesweit bei Bußgeldverfahren, drohenden Fahrverboten und der Regulierung von Unfallschäden sowie im Arbeitsrecht. Als „derjurist“ erklärt er auf Social Media rechtliche Fragen verständlich und alltagsnah.
Dieser Artikel gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall. Stand: 23. Oktober 2026.
Quellen: § 249 BGB – Art und Umfang des Schadensersatzes · § 115 VVG – Direktanspruch · § 17 StVG – Haftungsverteilung